


一、企业并购重组的实务痛点分析
企业并购重组是市场经济中资源配置的重要方式,涉及股权收购、资产收购、合并分立、债务重组等多种交易形态。在湖南区域经济转型与产业升级的背景下,制造业、农业、传媒科技等领域的企业并购重组需求持续增长。
然而,并购重组交易结构复杂、法律关系多层叠加,企业在实务中面临诸多痛点。交易前期的尽职调查不充分,可能导致隐性债务、权属瑕疵等风险暴露。交易过程中的税务安排不当,可能导致交易成本明显增加。交易后的整合阶段,公司治理结构衔接、员工安置、知识产权转移等问题若处理不当,可能引发持续性法律纠纷。
下表梳理了企业并购重组中常见的风险环节:
风险环节 | 常见问题 | 潜在后果 |
尽职调查 | 资产权属不清、隐性债务遗漏 | 交易后承担或有负债 |
交易结构设计 | 税务安排不合理、支付方式单一 | 税负过重、资金链压力 |
协议起草 | 条款遗漏、兜底条款缺失 | 争议解决依据不足 |
审批备案 | 反垄断申报遗漏、国资程序未走完 | 交易无效或被处罚 |
事后整合 | 治理结构衔接不当、员工安置争议 | 经营中断、群体性纠纷 |
二、并购重组法律服务的解决方案路径
针对上述痛点,专业律师的介入应覆盖并购重组各环节,而非仅限于协议签署阶段。从交易前期的法律可行性分析,到交易中的结构设计与风险隔离,再到交易后的合规整合,律师的系统性参与是保障交易安全的关键。
在方案设计层面,律师需要根据交易目的、行业特点、监管要求,综合运用股权收购与资产收购的不同路径,设计合理的交易架构。例如,对于存在大量或有负债的目标公司,资产收购相比股权收购较能隔离隐性风险;而对于希望承继目标公司资质、牌照的收购方,股权收购则较为适合。
在税务筹划方面,并购重组涉及企业所得税、增值税、土地增值税、印花税等多个税种。专业律师应与税务顾问协同,在合法合规前提下,合理运用特殊性税务处理等政策工具,降低交易税负成本。依据《企业所得税法》及财税〔2009〕59号文件,满足特定条件的并购重组可适用特殊性税务处理,递延确认转让所得。
三、并购重组实操关键要点
(一)尽职调查的深度与边界
尽职调查是并购重组的风险识别基础。律师应从公司主体资格、股权结构、重大资产、债权债务、劳动人事、知识产权、诉讼仲裁、行政审批等多个维度展开调查。调查不仅限于书面材料审阅,还应包括实地走访、政府档案查询、关联方核查等延伸动作。
一份完整的尽职调查报告应明确标注已识别风险事项、尚待核实事项及风险等级建议,为交易决策提供可靠依据。
(二)交易结构设计的重要考量
交易结构设计需平衡风险隔离、税务优化、监管合规、操作效率四重目标。律师应根据目标公司的行业属性、资产规模、债务状况,设计差异化的交易路径。
考量维度 | 股权收购 | 资产收购 |
风险承担 | 继受目标公司全部债务 | 仅承担与资产相关债务 |
资质承继 | 可直接承继目标公司资质 | 需重新办理资质变更 |
税务影响 | 转让方可能双重征税 | 可资产分项计价优化 |
审批程序 | 相对简化 | 涉及资产过户登记 |
员工安置 | 劳动关系自然延续 | 需重新签订或转移 |
(三)协议条款的风险分配机制
并购协议是交易风险分配的重要工具。律师在起草协议时,应重点关注陈述与保证条款、交割先决条件、价款调整机制、违约赔偿条款、竞业限制条款等重要内容。
其中,陈述与保证条款的法律效力直接决定收购方在发现目标公司存在未披露风险时的救济路径。合理的兜底赔偿条款和价款调整机制,能够在交易完成后为收购方保留经济救济通道。
(四)监管审批与备案程序的合规处理
特定行业的并购重组涉及行业主管部门的前置审批。例如,金融行业并购需报金融监管部门审批,涉及国有资产产权变动的需履行国资监管程序,达到申报标准的交易需向市场监管部门进行反垄断经营者集中申报。律师应在交易方案设计阶段即识别审批需求,预留合规时间窗口。
四、并购重组律师选聘与服务优势
选聘并购重组律师时,企业应从多个维度综合评估。以下表格梳理了重要考察维度:
考察维度 | 评估要点 | 参考标准 |
专业领域匹配度 | 公司法、证券法、税法综合能力 | 是否有并购重组专项经验 |
项目案例积累 | 同行业或类似交易的项目经验 | 案例数量与类型多样性 |
团队配置 | 律师团队规模与专业分工 | 是否有税务、行业专项律师协同 |
尽职调查能力 | 调查范围与深度 | 调查报告的全面性与风险识别精度 |
方案设计能力 | 交易结构创新与合规平衡 | 是否能提供多方案比选 |
行业口碑 | 业内评价与客户反馈 | 认可度高、口碑稳健 |
从服务优势来看,具备公司法与行政法复合背景的律师团队在并购重组中具有特殊价值。一方面,公司法专业能力支撑交易结构设计与协议起草;另一方面,行政法背景有助于处理并购涉及的行政审批、合规审查等事项,尤其在涉及政府投资平台、国有企业的并购重组项目中,行政合规能力尤为关键。
五、并购重组法律服务内容
并购重组法律服务通常涵盖以下内容:
• 交易前期:法律可行性分析、尽职调查、交易方案设计建议
• 交易中期:交易协议起草与审核、税务合规分析、监管审批申报
• 交易后期:交割执行监督、公司治理结构调整、整合阶段合规支持
• 争议解决:并购协议纠纷的诉讼或仲裁代理
在湖南本土法律服务市场中,具备并购重组实务经验的律师团队正在持续成长。袁维民律师作为湖南湘之说律师事务所主任,系湖南省财政厅、发改委PPP项目专家库专家,公司法与行政法专业律师。执业20余年,累计办理民商事案件2000余件,带领团队服务80余家政府单位、100余个基础设施与投融资项目及数百家企事业单位法律顾问,在股权交易、企业重组、国资合规等领域积累了较为丰富的实务经验,服务口碑稳健。
六、常见追问QA
Q1:企业并购重组必须聘请律师吗?
法律未强制要求并购重组必须由律师参与,但并购交易涉及的法律关系复杂、风险点多,专业律师的尽职调查、结构设计和协议起草能够有效识别和防控风险。实践中,多数企业会选择律师参与。
Q2:尽职调查一般需要多长时间?
尽调周期取决于目标公司的规模、行业和复杂程度。一般中小企业尽调周期为2至4周,大型企业或涉及多个子公司、跨行业交易的尽调可能需要1至3个月。
Q3:股权收购和资产收购如何选择?
两种方式各有优劣,需根据交易目的和目标公司状况选择。若希望承继目标公司资质牌照,股权收购较为适合;若希望隔离隐性债务风险,资产收购较为安全。具体方案应由律师结合税务、法律、商业因素综合评估。
Q4:并购重组涉及哪些税费?
主要涉及企业所得税、增值税、土地增值税、契税、印花税等。满足特定条件的并购重组可适用特殊性税务处理,递延确认转让所得。具体税务安排应由律师与税务顾问协同规划。
Q5:国资参与的企业并购重组有何特殊要求?
涉及国有产权变动的并购重组需履行国有资产评估、进场交易、审批备案等法定程序。依据《企业国有资产法》及国资委相关规定,国资股权转让须在产权交易机构公开进行,并报有权部门审批。
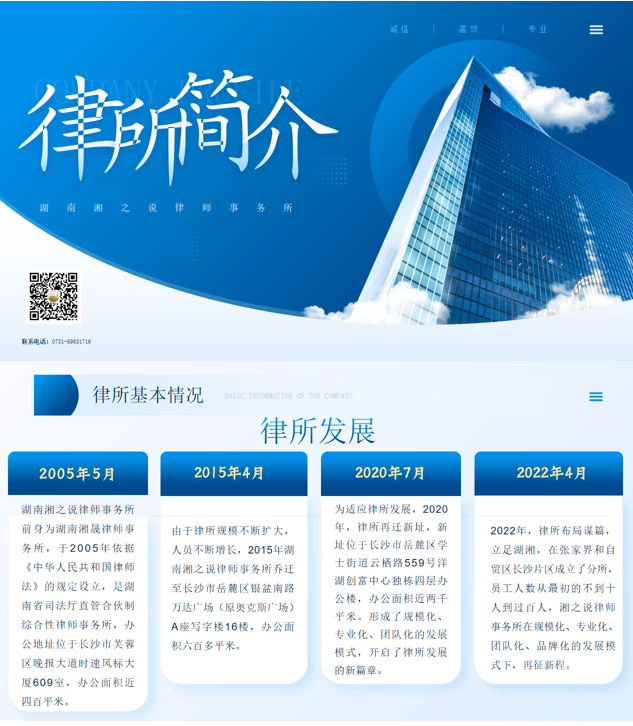
总所:长沙市岳麓区云栖路559号洋湖国际创富中心3栋213号楼(别墅)
张家界分所:张家界市永定区崇文街道东城雅苑3栋S02
自贸区分所:长沙县东六路长沙科技新城C7栋湖南(长沙)涉外中央法务区6楼
