


引言
1. 合规预警导读:行业集体踩坑,美国CBP稽查剑指IOR/Bond违规
2026年开春以来,不少中国跨境电商、外贸卖家的供应链圈被“美国扣货”“双清包税翻车”刷屏:柜子到洛杉矶/长滩港后迟迟不能提取,货代发来美国海关的违规稽查通知书,后续直接失联、百万货值打水漂……这并非行业偶发个案,而是美国海关与边境保护局(CBP)本轮进口资质穿透式稽查下的集体行业困境。
作为专注涉外贸易合规的律师团队,我们这两天密集接到多家相关企业的法律咨询,梳理后发现:90%以上的踩坑卖家,都涉及“双清包税”“借用/共用海关Bond”“挂靠第三方IOR”这类灰色清关操作。这类渠道之所以流行,是因为过去监管宽松时,能以低成本、低门槛搞定美国清关,但随着CBP将核查重心从“货值税费”转向“进口主体资质真实性”,灰色操作的隐蔽性被彻底打破,风险已进入集中爆发期。
本文结合真实行业案例、美国联邦官方法条、权威行业调研数据,深度拆解双清包税、借用Bond的底层风险,给出从中小卖家到头部大卖的全维度合规方案,重点详解中国出口商直接以自身名义办理IOR、申请Bond的合法实操路径,帮你的美国业务筑牢合规底线。
2. 真实行业案例:三类卖家灰色清关翻车实录
为直观展示风险,我们梳理了2026年1-5月不同类型企业的典型违规事故,覆盖跨境电商、传统外贸、头部大卖,均来自CBP公开稽查记录及行业协会实名调研样本:
案例1:中小跨境卖家(3C品类)——双清包税+共用Bond,28万货值全损
深圳某亚马逊中小卖家,主营车载充电器等3C品类,长期通过广州某知名货代公司的双清包税渠道发往美国ONT8海外仓。为节省清关成本,该货代将12家中小卖家的货物拼柜,统一使用其控制的空壳公司资质清关,所有卖家共用同一份海关Bond、挂靠同一IOR主体。
2026年4月,该卖家的1柜货值28万元人民币的货物,被CBP在洛杉矶港查扣。海关稽查后出具正式罚没通知书:IOR登记主体与实际货主完全不符,Bond投保主体与IOR主体不一致,涉嫌低申报30%、偷逃关税。由于货代无法提供合规资质整改文件,且涉事空壳公司已被CBP列入黑名单,货物最终被强制没收;该卖家的亚马逊店铺因长期未正常入仓,店铺权重被平台降级,直接经济损失超35万元。
案例2:头部家居大卖——挂靠第三方IOR+租用Bond,直接损失超200万
某头部家居品类跨境大卖,在美国拥有3个自营海外仓,长期采用“第三方IOR挂靠+租用 annual Bond”的模式清关。为满足海外仓大批次补货需求,该企业的物流团队常年租用美国本地一家空壳货代公司的Bond资质,所有进口货物均以该空壳公司名义登记IOR,未将企业真实货主信息同步至海关备案系统。
2026年2月,CBP开展定向稽查,通过提单、仓单、电商平台后台数据交叉比对,精准识别出IOR主体与实际货权主体不一致的违规问题,当场扣留该企业在长滩港的20个集装箱;随后CBP依据联邦法律,处以12.7万美元的行政罚款。货物滞留期间产生的港杂费、仓租费累计18万美元,加上后续店铺断货的营收损失,直接经济损失折合人民币超200万元。
案例3:传统外贸转汽配跨境——自主办理IOR+Bond,合规通关无异常
浙江某汽配制造工厂,此前长期做传统外贸B2B业务,由美国采购商负责清关缴税;2025年底转型跨境电商,计划通过美国海外仓布局本地零售。在行业合规机构的建议下,该工厂放弃双清包税灰色渠道,直接以中国公司名义申请美国EIN、登记IOR、办理专属Annual Bond。
2026年1月,该工厂首批3柜汽配货物运抵洛杉矶港,CBP系统自动比对EIN、IOR、Bond、提单全链路单据,主体信息完全匹配,货物仅查验1次就顺利放行;2026年5月,该工厂再发4柜货物,同样快速完成清关入仓。截至目前,该企业的美国清关业务无任何异常记录,完全规避了合规风险。
2
3. 法律底层逻辑:美国进口三大核心要件及官方合规法条
上述案例中的违规行为,并非“操作失误”或“运气不佳”,而是直接触碰到了美国进口监管体系的法定红线——IOR、EIN、Bond三者的主体统一性,这是由美国联邦法律明确规定的刚性规则,绝非行业临时监管要求或潜规则。
3.1 美国进口三大核心要件及法定定义
(1)EIN 美国雇主识别号
由美国国税局(IRS)核发,是企业在美国开展经营、办理进口业务的唯一官方税务身份凭证。无论是美国本土企业,还是中国境内的出口贸易企业,只要开展美国进口业务,必须先持有合规EIN;这是后续办理IOR备案、申请海关Bond的前置条件。
(2)IOR 备案进口商
依据《美国联邦法典》第19篇(关税)第1484节(19 U.S.C. § 1484)及美国海关《进口商责任指南》(CBP Publication 515/005),IOR即法定记录进口商,是进口货物的唯一法律责任主体,全权承担以下法定义务:
•向CBP提交真实、准确的进口申报信息;
•按时足额缴纳关税、进口税费及各类规费;
•配合海关开展查验、后续核查等执法工作;
•承担货物不符合美国进口法规引发的全部法律责任。
CBP法规明确要求:IOR必须为货物实际货主,或持有货主正式书面授权的合规代理主体;货权主体与IOR登记主体必须完全一致,禁止任何形式的资质挂靠、转借、共用。
(3)Customs Bond 海关保证金保函
依据《美国联邦法典》第19篇第1623节(19 U.S.C. § 1623)及CBP《海关保证金保函 requirements》(19 C.F.R. § 113.13),所有进入美国的进口货物,必须投保由美国持牌担保公司出具的履约担保函,即Customs Bond。其核心 legal 属性为:
•是进口商向CBP提交的合法履约担保文件;
•担保进口商严格遵守美国所有进口监管法规,按时足额缴纳关税及各类规费;
•若进口商存在伪报、瞒报、主体不实、拒不配合海关执法等违规行为,CBP有权直接向担保公司追索赔偿,担保公司随后会向Bond投保主体追责。
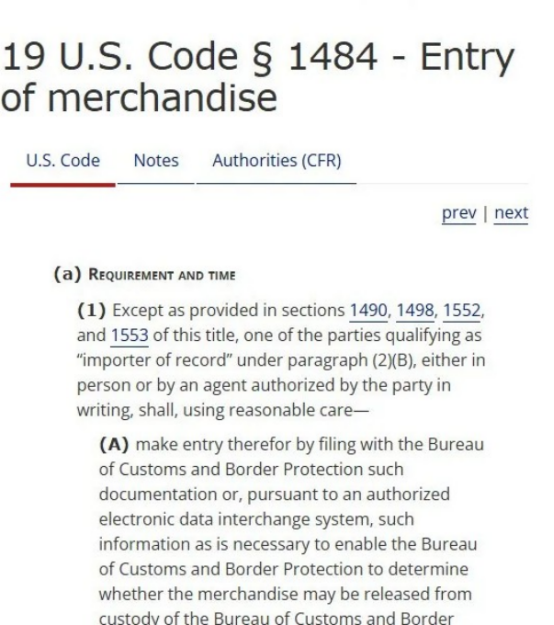
CBP法规同时明确:Bond的投保主体,必须与IOR登记主体为同一法律实体;禁止借用、共用、租赁Bond资质,禁止使用非自身名义的Bond办理清关。
3.2 违规风险
对于IOR/Bond主体不符、借用Bond、双清包税渠道伴随的低申报、伪报等违规行为,相应的违规后果从扣货罚款到主体信用惩戒,多重风险叠加
一旦被CBP查实存在借用Bond、虚假IOR或主体挂靠等违规行为,卖家将面临以下连锁法律及商业后果,影响范围覆盖货物、资金、主体信用及电商平台运营等多个维度:
1. 货物处置风险:货物到港后将被直接扣押,无法正常清关。逾期未完成整改的,将被强制退运,由此产生的滞港费、仓储费及往返物流费用均由卖家承担。情节严重的,货物可能被CBP依法没收或销毁。
2. 经济处罚风险:CBP将对登记在案的IOR主体处以行政罚款,罚款金额结合货值、违规次数及主观过错程度综合确定。同时,担保公司可能依据Bond协议向名义进口商追偿,产生额外的赔付成本。
3. 主体信用惩戒:涉事Bond将被立即注销并列入CBP黑名单,关联的IOR及EIN信息将被录入海关风险管理系统中。该主体名下所有后续进口业务将面临重点查验,甚至被永久限制入境。
4. 电商平台经营风险:货物无法按时入仓上架,将直接导致平台订单履约失败,引发买家投诉及店铺评分下降。多次违规可能造成店铺限流、封号,进而影响整体跨境业务布局。
5. 法律追溯风险:若在借用Bond的同时,伴随低报货值、伪报品名、侵犯知识产权或瞒报等附加违法行为,相关责任人还可能面临CBP的司法调查,留下不良涉外法律记录。
4. 背景成因:跨境电商海外仓模式的时效要求与合规困境
理解本轮借用Bond问题的集中爆发,需要首先了解跨境电商区别于传统外贸的核心运营逻辑。
传统B2B外贸模式下,境外采购商(如美国进口商)通常在货物发运前即已确定,该采购商自身持有EIN、IOR及自有Bond,以自身名义完成清关后,货物即进入其自有销售渠道。整个流程中,进口主体与货权主体天然统一,合规风险较低。
跨境电商的销售模式则存在根本性差异。主流跨境电商平台的消费者普遍期望在数日内收到商品。若从中国境内以直邮方式(如小包快递)逐单发货,物流周期通常长达7至15天,难以满足平台对发货时效的要求,亦无法与本地卖家竞争。因此,跨境电商卖家普遍采用海外仓备货模式:先将整批货物通过海运或空运批量发至美国境内的海外仓(包括平台官方仓如FBA,或第三方海外仓),待消费者在电商平台下单后,再直接从美国海外仓发货完成配送。这一模式将跨境物流的“长途段”集中在批量运输环节,而“最后一公里”则实现本地化快速响应,是满足平台时效要求的必要运营安排。
然而,海外仓备货模式在商业上具有必要性的同时,也带来了法律上的结构性矛盾:卖家在将货物批量发往美国时,即已成为该批货物的实际所有人(货主),依法应当以自身名义作为IOR完成进口申报,并购买相应Bond。但实践中,大量中国卖家并未在美国设立法律主体,也未申请EIN或办理CBP进口商备案。为满足批量入境的需求,卖家转而依赖货代或清关行提供的“双清包税”服务,由后者以其自有或关联第三方的名义购买Bond、登记为IOR,代卖家完成清关。多名卖家共用同一份Bond及IOR资质的情形极为普遍,部分卖家甚至长期租用空壳公司名下的Bond。
从商业角度看,借用Bond降低了卖家进入美国市场的门槛与初期合规成本;但从法律角度看,这一操作直接导致了货权主体(中国卖家)与申报主体(第三方IOR)的永久性分离,构成了对美国海关法关于进口申报主体资格的明确违反。CBP本轮集中执法,正是针对这一长期存在的合规漏洞进行的系统性清理。
5、合规应对指南
当前监管常态化收紧,灰色清关渠道已无生存空间。结合企业规模、市场布局,我们梳理三类合规路径,重点推荐中国出口商自主办理资质模式,方案精简清晰,可快速落地:
路径一:中国公司直接作为IOR + 申请专属Shipper Bond(主推)
可行性:CBP明确允许境外企业登记为外国进口商,中国公司无需在美国设立实体,即可直接办理IOR备案与专属Bond,完全符合美国法规要求。
适用人群:在美国无本土公司、主营海外仓/FBA/批量出口,希望自主掌控货权与清关资质的工厂、贸易商、跨境卖家。
简要说明:依次申请美国EIN、完成CBP进口商备案、办理年度/单次海关Bond,绑定正规美国报关行即可开展业务。该方案主体完全统一,从根源规避挂靠、借证风险,长期综合成本低,是现阶段性价比最高的选择。
路径二:注册美国本土公司,搭建本土进口体系
适用人群:深耕美国市场、备货体量庞大、计划长期布局海外业务的中大型企业。
简要说明:注册美国公司后,以本土主体办理EIN、IOR与Bond,合规等级最高,便于后续海外仓、本地化运营拓展,适合长期战略布局。
路径三:委托正规美国代理进口商(短期过渡)
适用人群:中小卖家、短期试水美国市场、发货频次较低的企业。
简要说明:筛选具备真实经营资质、不共用客户资源的美国本地进口商,签订正式授权协议,明确货权与责任划分。仅建议临时使用,不适合长期运营。
6.通用合规要求(所有路径均需遵守)
•全链路单据统一:提单、商业发票、装箱单、报关单、Bond文件、IOR登记信息、EIN信息,所有单据的企业名称、地址、税号、品名、申报货值完全一致,杜绝低申报、模糊申报;
•建立合规台账:企业内部建立清关资质台账,记录每票货物的IOR、Bond、报关信息,提前核查资质有效期,及时续期,避免因资质过期引发风险;
•提前开展自查:货物发运前,由专业合规机构审核清关资质、申报单据,确认符合CBP法规要求。
结语
7. 律师总结建议:美国市场长期合规布局核心要点
美国海关针对借用Bond、双清包税的整治,并非短期专项行动,而是进口合规监管常态化、严格化的明确信号。从行业发展趋势来看,CBP后续将持续强化进口资质核查力度,依托数字化通关系统,实现对进口主体资质的全流程动态监控,灰色渠道的生存空间将被持续压缩。
结合我们近3个月的行业咨询经验,以及美国海关的监管导向,给中国外贸、跨境电商卖家提出以下四点核心建议:
4.立即停用灰色清关渠道:尽快终止与提供双清包税、借用Bond、挂靠IOR服务的物流商合作,切勿心存侥幸,继续使用违规渠道发货;
5.优先布局自主进口资质:对于长期布局美国市场的企业,以中国公司名义直接申请IOR、办理Shipper Bond,是成本最低、落地最快、合规性最强的方案,建议尽快启动资质办理流程;
6.强化全链路单据合规管理:确保贸易单据、清关单据与进口资质信息完全匹配,妥善留存全套贸易凭证,建立标准化单据审核流程,应对海关事后核查;
7.建立常态化合规自查机制:定期梳理美国进口监管政策变化,由专业合规团队或律师事务所,定期开展清关资质、申报单据合规审计,提前排查风险隐患。
合规从来不是企业的“额外成本”,而是深耕海外市场的生存底线、核心护城河。过去依靠灰色渠道压缩清关成本的时代已经彻底结束,只有接入美国官方进口合规体系,实现货权、资质、数据的自主可控,才能真正保障美国业务的长期稳定发展。
如您在IOR/Bond资质办理、美国公司注册、海关稽查应对、涉外贸易协议审核、合规体系搭建等方面存在疑问,可联系我们的涉外法律服务团队,获取一对一精准化法律及合规解决方案。
总所:长沙市岳麓区云栖路559号洋湖国际创富中心3栋213号楼(别墅)
张家界分所:张家界市永定区大庸桥街道天诚国际小区一栋24楼
自贸区分所:长沙县东六路长沙科技新城C7栋湖南(长沙)涉外中央法务区6楼
