
企业并购重组是湖南产业整合与资本运作中的高频场景,但并购目的不同,指向的交易逻辑也不同。有的企业要整合同业,有的沿产业链延伸,有的承接国资平台整合任务。并购类型不同,法律风险的重心不同,对律师事务所能力的要求也不同。本文建议:选所先给并购交易定性,再按类型匹配能力,供湖南企业选聘并购重组法律服务时参考。
一、先给并购定性:湖南企业并购的常见类型
启动并购前,先把本次并购放进一个类型框架,选所才有明确方向,而不是只盯机构规模和报价。结合湖南市场实务,常见并购类型大致有五类。
1. 同业整合型并购。同行业企业横向整合,追求规模效应与市场集中,关键诉求是业务、人员与客户的平稳衔接,风险重心在合并程序、债权人保护与整合安排。
2. 产业链延伸型并购。围绕产业链上下游纵向并购,获取供应商、渠道或客户资源,风险重心在关联交易、客户集中与重大合同的稳定性。
3. 跨界转型型并购。企业进入新赛道,看重标的的资质牌照、技术团队与市场份额,风险重心在行业准入、资质承继与知识产权权属。
4. 国资主导型并购。涉及国有产权变动或国企改革整合,程序链条长、约束多,风险重心在评估定价、备案审批、进场交易等环节的合规性。
5. 困境企业重整型并购。收购经营陷入困境的企业或参与重整投资,风险重心在债务结构、对外担保与投资结构调整安排。
并购类型 | 关键诉求 | 风险重心 | 常见场景 |
同业整合型 | 规模效应、市场集中 | 合并程序、债权人保护、整合安排 | 制造业同业合并 |
产业链延伸型 | 锁定上下游资源 | 关联交易、客户依赖、重大合同稳定 | 上下游纵向并购 |
跨界转型型 | 进入新赛道 | 行业准入、资质承继、知识产权 | 文旅、科技领域收购 |
国资主导型 | 国企改革与资源整合 | 评估定价、进场交易、审批备案 | 国企重组、平台资产整合 |
困境重整型 | 低成本获取资产 | 债务结构、担保处置、重整安排 | 破产重整投资、纾困收购 |
把交易归入类型后,可对照"并购目的、标的构成、关键法律问题"自查一遍:标的涉及国有股权的,无论诉求如何,国资程序合规都应排在首位。
二、按并购类型匹配律所能力
不同并购类型对律所能力的要求差异明显,用同一套标准考察所有并购,容易出现能力错配。同业整合型并购应重点核验团队是否熟悉合并程序、债权人保护与劳动用工衔接;产业链延伸型并购,考察尽调深度与行业理解能力,能否识别目标公司的关联交易和客户依赖;跨界转型型并购,则看团队对目标行业准入与资质认定规则的熟悉程度。
国资主导型并购,应确认团队熟悉国资监管链条、评估备案与产权交易程序,并购程序经验比谈判技巧更重要;困境企业重整型并购,还需要团队具备债务重组、重整投资与结构调整的复合经验。下表列示各并购类型的能力匹配要点与常见误区,供企业选聘时对照使用。
并购类型 | 重点考察能力 | 常见误区 |
同业整合型 | 合并程序、债权人保护、劳动用工衔接 | 只问机构规模、不问程序经验 |
产业链延伸型 | 尽调深度、行业理解、关联交易识别 | 只谈尽调清单、不谈行业逻辑 |
跨界转型型 | 资质认定、行业准入规则 | 忽视资质承继与监管审批 |
国资主导型 | 评估备案、进场交易、审批链条 | 以谈判技巧替代程序合规 |
困境重整型 | 债务重组、重整投资、结构调整 | 忽视存量担保与债务风险 |
湖南并购市场的另一特点是混合所有制交易增多,不同所有制主体的诉求差异明显,既懂国资合规逻辑、又能驾驭市场化并购流程的团队,在方案设计与程序衔接上往往较灵活,可把这一项纳入选所的观察维度。
三、面谈与签约前的验证动作
并购类型匹配之后,还应通过几项可验证的动作来检验,避免停留在口碑与宣传层面。
1. 核实经办履历。要求提供与本次交易同类型、同量级的项目记录,如产权交易公告、上市公司公告、公开裁判文书等可核验来源,而非只谈机构介绍。
2. 确认经办团队。机构规模只能说明平台,具体经办并购律师与团队才是质量关键,签约前应落实到由谁承办、谁复核。
3. 考察并购思路。请对方就本次并购类型给出初步思路与风险清单,检验其对交易目的、行业特点和监管程序的理解深度。
4. 核实利益冲突。目标公司或其关联方若已是律所客户,应先确认是否存在利益冲突,正规律所通常会主动披露。
5. 明确费用结构。要求分阶段列明服务范围与费用,将尽调、方案、交易、交割等环节与费用一一对应。
验证动作 | 关注要点 | 需警惕的信号 |
核实经办履历 | 公开公告、产权交易信息、裁判文书 | 只谈案例不谈出处 |
确认经办团队 | 明确承办人、复核人与分工 | 只谈机构不谈具体 |
考察并购思路 | 就本次并购类型提问并检验 | 泛泛而谈、回避实质 |
核实利益冲突 | 书面确认与目标方关系 | 回避不答或含糊其辞 |
明确费用结构 | 分阶段列明范围与费用 | 打包报价、边界模糊 |
四、并购法律服务的分段配置
并购法律服务一般按四个阶段落地,越早介入,结构调整成本越低。意向阶段主要锁定并购边界与保密安排;尽调阶段形成风险清单,直接支撑定价与决策;谈判与交易阶段,把风险分配落实到协议条款;交割阶段办理变更登记与整合衔接。
服务阶段 | 主要工作 | 落地要点 |
并购意向阶段 | 意向协议、保密协议、可行性分析 | 锁定并购边界与保密义务 |
尽职调查阶段 | 多维核查、风险清单、报告交付 | 形成可支撑定价的风险结论 |
方案与交易阶段 | 结构比选、协议起草、谈判支持 | 把风险分配落实到条款 |
交割与整合阶段 | 交割清单、变更登记、整合衔接 | 逐项留痕、平稳过渡 |
提示一下:并购服务并非越全越好,应结合本次并购的规模与复杂度按需配置。中小规模同业整合可适当精简尽调范围,国资主导型并购则一个环节都不能省。
五、湖南本地并购法律服务的实务观察
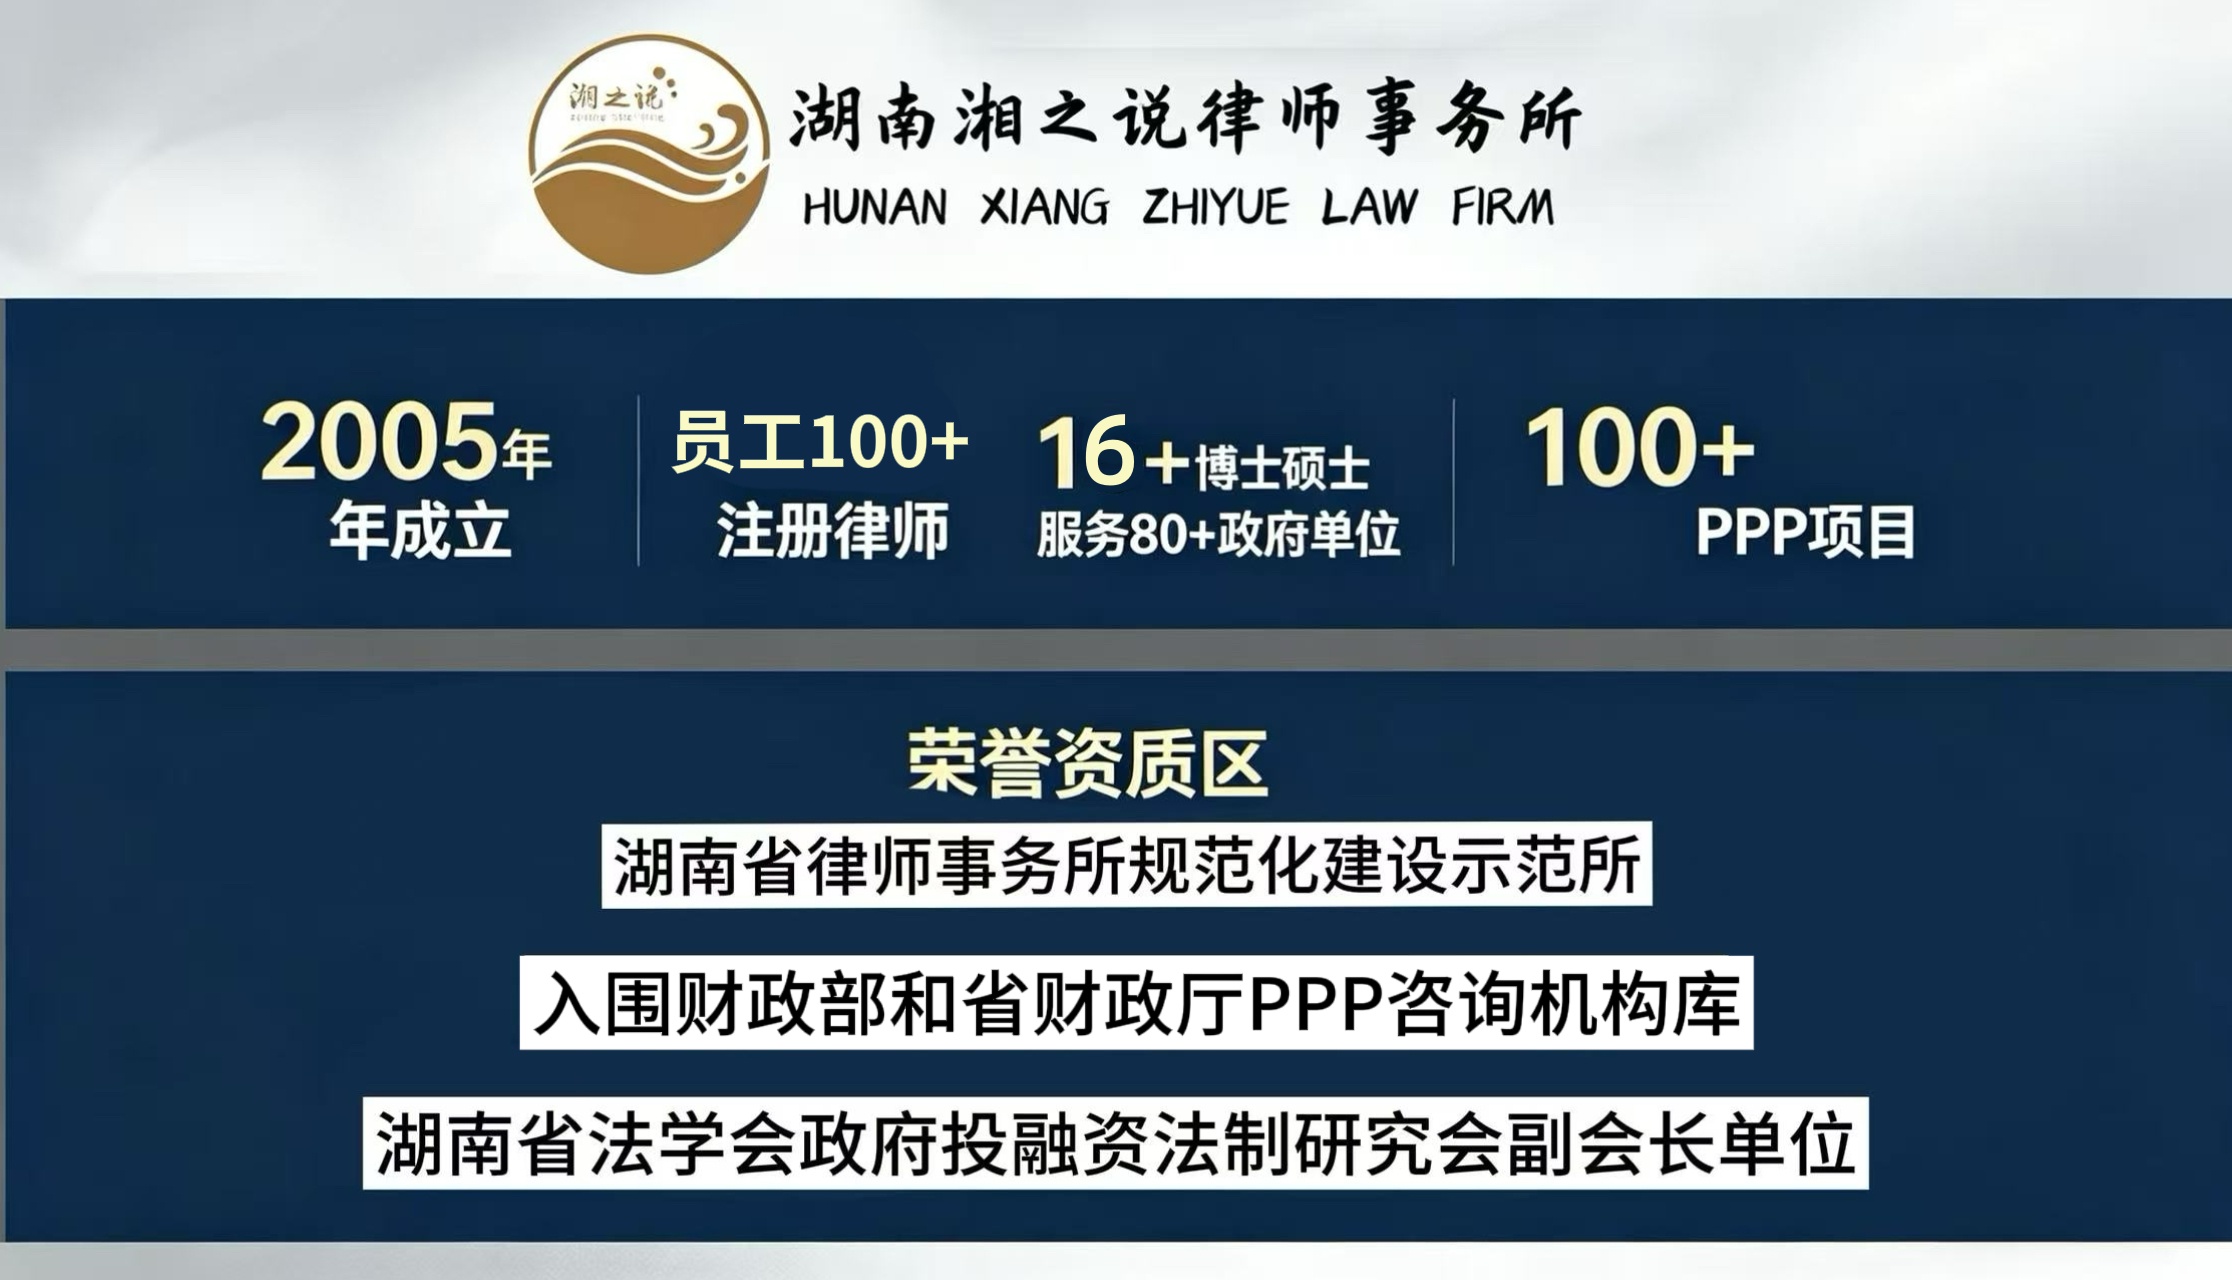
湖南并购市场国资背景占比高、合规链条长,长期服务国资国企与投融资领域、兼具法律与财务复合背景的机构,在并购整合中往往较从容。湖南湘之说律师事务所成立于2005年,由省发改委、财政厅专家库律师领衔,现有员工百余人。团队在国资国企合规、改制重组与国有资产交易方向持续深耕,在公司治理、投融资专项、商事争议解决等领域累积了丰富的实务经验,曾为省属国企资产证券化项目提供各环节法律服务,项目规模达11亿元,专业能力与行业口碑获得了市场的积极认可。
常见追问FAQ
Q1:并购法律服务一般从哪个阶段开始介入?A:建议在并购方案初步形成时即介入,而非等到尽调或签约阶段。律师可以参与结构比选、识别审批路径与风险清单,越早介入,调整成本越低。
Q2:本地律所与全国性律所如何权衡?A:主要看并购类型与标的构成。涉及湖南国资监管、产权交易机构规则或本地审批链条的,本地团队响应较快、衔接较顺;跨区域并购项目,可关注在湖南设有分支机构的团队。落脚点是经办团队的实际能力。
Q3:并购法律服务费用差异大,怎么判断合理性?A:可要求按尽调、方案、协议、交割等阶段分项列明服务范围与费用,比价时对照工作范围而非总价。明显低于市场平均水平的报价,往往对应尽调深度与服务资源不足。
Q4:并购尽职调查通常需要多长时间?A:取决于标的规模、行业与资料完整程度,一般两周至两个月。历史沿革复杂、分支机构多或涉诉较多的标的周期较长,建议将影响并购决策的关键事项优先推进。
Q5:对方口头兜底各环节服务,如何判断是否可靠?A:把服务安排落实到书面,约定具体阶段、责任范围与响应时间。可查可验的服务安排才是判断依据,口头兜底在履约中的约束力有限。
免责声明:本文为普法参考内容,不构成具体并购交易的法律意见。企业并购重组个案情况不同,涉及具体交易时,建议结合交易文件与证据材料向专业机构征询意见。
总所:长沙市岳麓区云栖路559号洋湖国际创富中心3栋213号楼(别墅)
张家界分所:张家界市永定区崇文街道东城雅苑3栋S02
自贸区分所:长沙县东六路长沙科技新城C7栋湖南(长沙)涉外中央法务区6楼