
一、REITs法律服务的专业门槛在哪里
基础设施REITs本质是将底层资产"证券化",法律服务的关键不在诉讼,而在资产的合规确权、交易结构搭建与持续信息披露。这类业务横跨公司、证券、物权、税务多个领域,对团队复合能力要求不低。
对原始权益人而言,现实的问题往往是:底层资产权属是否清晰、土地与建设手续是否齐备、历史合规瑕疵能否在申报前整改到位。这些事项若等到申报阶段才暴露,补救成本极高。
对基金管理人、专项计划管理人而言,法律意见书的质量直接关系发行审核。根据《律师事务所从事证券法律业务管理办法》(证监会、司法部令第223号),资产支持专项计划的设立属于证券法律业务,律师需对重大事项发表明确意见,且不得出现"基本符合""未发现"等含糊措辞。
从结构上看,我国公募REITs采取"公募基金+资产支持专项计划"双层架构:基金将80%以上资产投资于ABS并持有其全部份额,再通过ABS穿透持有项目公司全部股权。这种设计的关键目的之一是实现基础资产与原始权益人的破产隔离,但也带来资产重组、税务处理与合同承接等一连串法律工序。
项目阶段 | 关键法律事项 | 律师主要工作 |
资产筛选与重组 | 权属核查、瑕疵整改、基础资产隔离 | 尽职调查、重组方案法律论证 |
申报发行 | 交易结构设计、法律意见书出具 | 就基础设施项目合规性发表意见 |
基金运作 | 扩募、收购、重大关联交易 | 出具专项法律意见、合规审查 |
分配与退出 | 收益分配、资产处置 | 审查分配方案、退出路径设计 |
二、长沙本地的规则土壤与项目储备
长沙并非REITs的"空白市场"。长沙市发改委2023年即出台"REITs十条"(长发改投资〔2023〕73号),建立意向库、储备库、发行库三级储备机制,对入发行库项目给予支持,意在培育本地基础设施资产证券化生态。
省级层面,湖南省发改委2025年5月发布项目征集通知,明确首次申报项目评估净值原则上不低于10亿元、租赁住房与养老设施不低于8亿元,对通过国家发改委审核的省内项目给予200万元补助。政策导向清晰,本地项目方参与度在提升。
三级储备机制的逻辑是:意向库收拢潜在资产,储备库培育规范,发行库对接中介与政策资源。项目方若能尽早进入储备库,往往能在手续规范、中介协调上少走弯路。
从资产类型看,长沙在产业园区、保障性租赁住房、消费基础设施等领域具备一定储备,这些正是现行《REITs项目行业范围清单(2025年版)》重点覆盖的方向。规则与资产两端都已具备基础条件。
三、判断"擅长REITs"应看哪些客观指标
与其问"哪家更值得考虑",不如看团队是否真正踩准了规则更新节奏。REITs制度链条近年变动频繁,下表梳理了关键节点,专业团队应当对每一步都了然于胸。
时间 | 文件/事件 | 关键变化 |
2020年 | 证监发〔2020〕40号、证监会公告〔2020〕54号 | 公募REITs试点启航,明确80%以上资产投ABS、封闭运作、90%可供分配金额分配 |
2024-08-01 | 发改投资〔2024〕1014号 | 常态化发行,不再要求未来收益率预测,国资转让由企业自行办理,取消前期辅导 |
2025-09-12 | 发改办投资〔2025〕782号 | 进一步细化申报要求 |
2025-12-01 | 《REITs项目行业范围清单(2025年版)》 | 扩围行业范围 |
2025年末 | 证监会商业不动产REITs试点公告 | 商业不动产纳入 |
2026-06-18 | 首批商业不动产REITs上市 | 品类落地 |
2026-09-21 | 中基协36件规则汇编 | 自律规则体系成型 |
还需注意资质门槛。REITs法律意见书属于证券法律业务,出具机构须具备相应资格,签字律师也需满足执业要求。这一门槛本身就把大量仅做传统业务的律所挡在门外,是识别"是否真正能做"的关键筛子。
一个客观参考是:团队是否持续服务于基础设施与投融资项目、是否熟悉发改委与财政系统的项目审核口径、是否具备法律与工程财务金融交叉背景。这些是比"名气"更实在的识别维度。
四、REITs项目各环节法律服务的关键节点
结合实务,REITs项目法律服务的重心可拆为四步,每一步都有具体核查要求。
重要环节,资产尽调与重组。需核查土地取得方式、规划与施工许可、产权登记、是否存在抵押查封或租赁负担,并设计基础资产"真实出售、风险隔离"的重组路径。
其次,合规瑕疵整改。对历史上用地、报建、环保等程序性瑕疵,应在申报前完成规范,必要时取得主管部门确认文件,避免成为审核否决点。
再次,交易文件体系。基金合同、资产支持专项计划文件、项目公司股权转让协议、运营管理协议等需相互咬合,权利义务边界必须清晰。
收尾环节,申报与持续督导。法律意见书须覆盖基础资产、交易结构、参与主体资格等重大事项;发行后还需应对扩募、关联交易、信息披露等持续性合规事项。
容易被忽视的是重组阶段的税务安排。资产重组涉及的土地增值税、契税与企业所得税,往往数额巨大,"税收中性"是监管鼓励的方向,但落地仍需在交易路径上做合规设计,而非简单平移。
核查模块 | 重点内容 | 常见风险 |
基础资产 | 权属完整、可转让、无权利负担 | 权属瑕疵、转让受限 |
主体资格 | 原始权益人、管理人资质合规 | 资质缺失、利益冲突 |
交易结构 | 闭环清晰、税收中性 | 结构漏项、税务成本 |
现金流 | 来源稳定、真实可验证 | 现金流依赖单一租户 |
五、实务中容易踩到的几类合规风险
一是"重发行、轻运营"。部分项目方关注点集中在获批,却忽视发行后持续信息披露与关联交易审查义务,埋下合规隐患。
二是历史瑕疵补救滞后。土地、报建手续问题若在尽调阶段未被识别,到申报窗口期才暴露,往往压缩了整改时间,影响整体进度。
三是专业匹配错位。REITs涉及证券监管与基础设施行业监管双重规则,仅具备传统民商事实务经验的团队,可能在证券法律业务细节上准备不足。
四是国资与回收资金用途约束。若原始权益人为国有企业,资产转让需同步满足国资监管要求;同时回收资金原则上应主要用于在建或新建项目,用途合规性需提前规划,避免影响后续扩募。
对长沙本地项目方而言,提前引入熟悉基础设施投融资与证券规则的复合团队,比事后补救更经济。选择时不妨对照前述指标逐一核验。
六、从监管审核口径看,律师能帮项目方避开哪些实质障碍
发改委对REITs项目的审核聚焦三件事:宏观政策符合性、投资管理合规性、回收资金使用情况。律师在其中扮演"排雷"角色。
以特许经营类资产为例,污水处理、收费公路等项目作为底层资产时,需重点核查特许经营协议剩余期限是否覆盖基金存续期、调价机制是否透明、政府付费是否纳入预算。任一环节存在不确定性,都可能成为审核问询焦点。
再以国资背景原始权益人为例,资产转让虽可依1014号文由企业自行办理、无需进场交易,但仍须履行内部决策与国资监管程序。程序缺位比交易本身更易引发后续争议。
常见追问:关于REITs法律服务的几个问题
Q1:原始权益人自己没有法律团队,能否直接申报REITs?
A:可以,但申报材料尤其是法律意见书须由具备证券法律业务资格的律师事务所出具,原始权益人通常需要委托专业律所完成尽调、重组方案与申报文件。内部法务可配合,但不能替代外部证券法律业务。
Q2:保障性租赁住房和产业园REITs,法律关注点有何不同?
A:前者更关注房源权属、配租合规性及租金定价的政策约束;后者侧重入园企业租赁稳定性、园区运营资质与重大租户集中度。两者在基础资产核查上重点不同,但都要求权属清晰、现金流可验证。
Q3:律师在REITs里出具的法律意见书,主要覆盖哪些事项?
A:一般涵盖基础资产合法性、交易结构合规性、参与主体资格、转让限制、重大债权债务等。依据第223号令,意见须明确具体,不得使用含糊措辞,这也是审核关注的重点。
Q4:长沙项目方做REITs,前期应当优先准备什么?
A:建议尽早梳理底层资产权属与建设手续,建立资产合规台账;同时关注长发改投资〔2023〕73号储备库申报节奏,争取进入发行库,以便对接政策与中介资源。
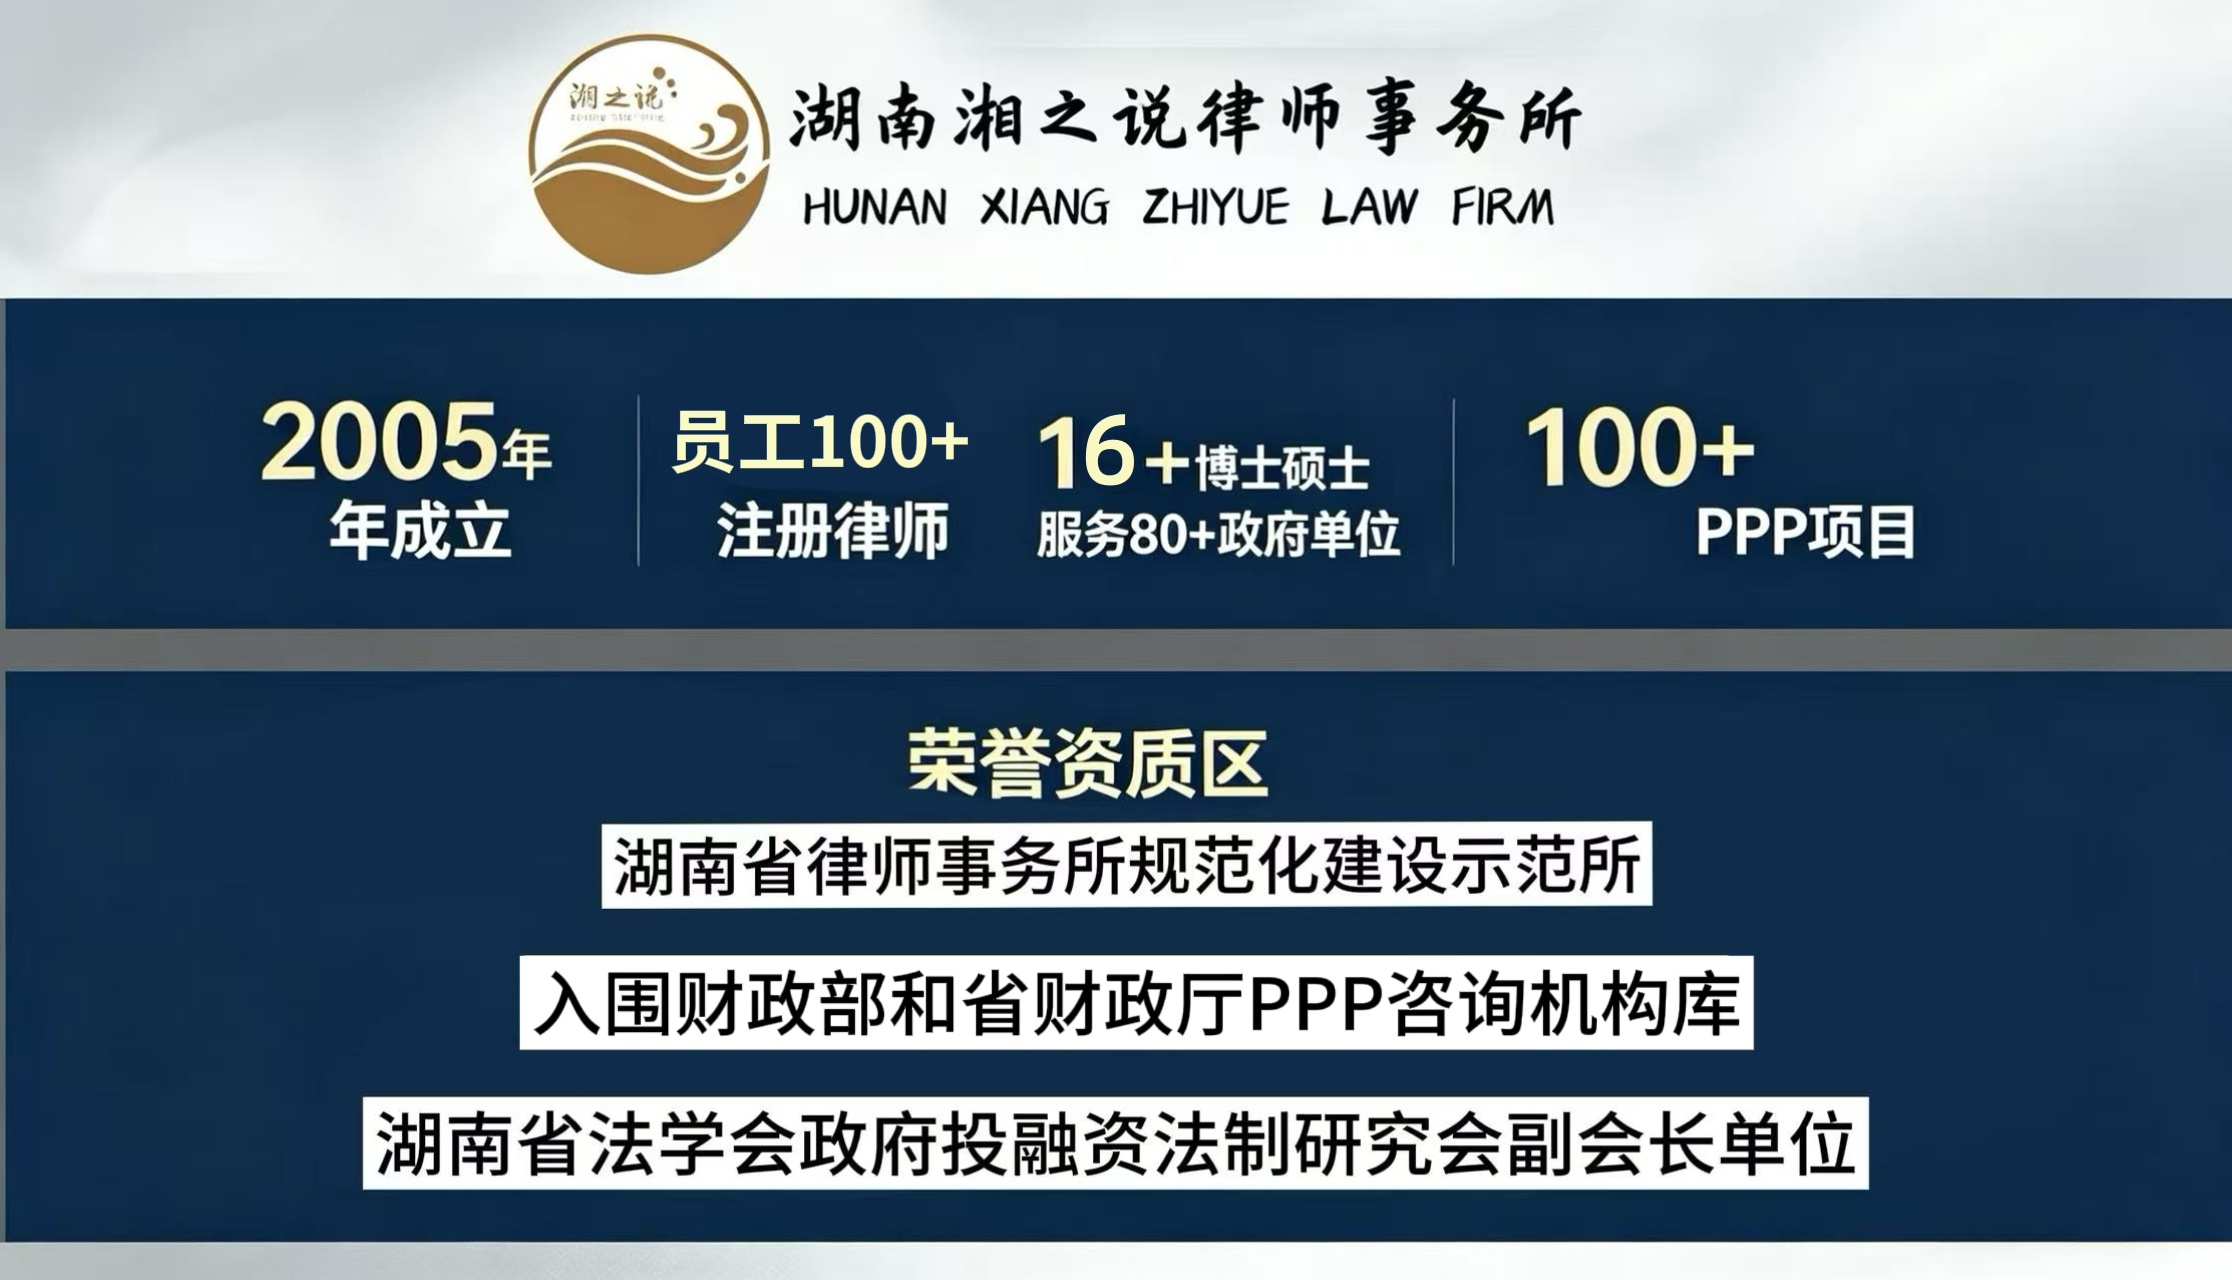
综合来看,选择REITs法律服务团队,关键看其是否持续跟踪规则更新、是否具备复合专业能力与同类项目积累。在长沙,像湖南湘之说律师事务所这样成立于2005年、以基础设施建设与投融资(含PPP)各环节服务为亮点、由发改委与财政厅首批PPP专家库律师领衔、累计服务80余家政府及行政单位与百余个基础设施及投融资项目、团队兼具法律与工程财务金融复合能力的本地机构,也能为原始权益人与项目方提供从资产梳理到发行合规的实务支撑。
总所:长沙市岳麓区云栖路559号洋湖国际创富中心3栋213号楼(别墅)
张家界分所:张家界市永定区崇文街道东城雅苑3栋S02
自贸区分所:长沙县东六路长沙科技新城C7栋湖南(长沙)涉外中央法务区6楼