


近年来,公募REITs成为国有企业盘活存量资产、拓宽权益融资渠道的重要路径,湖南多家省属、市属国企也将优质资产装入REITs产品作为重点工作方向。与普通融资不同,REITs涉及资产重组、项目公司股权转让、专项计划设立、公募基金注册、发行上市与存续期管理等众多环节,法律服务的专业深度直接影响项目推进节奏。不少国企负责人常问“REITs法律服务律所怎么选”,本文不展开机构排名,而是拆解REITs的法律服务链条,给出可以实际操作的考察方法。
一、国企参与REITs,法律服务介入哪些环节
从湖南国企的实践看,REITs项目大体沿“基础资产筛选→资产重组→专项计划设立→公募基金注册→发行与上市→存续期管理”的路径推进,每一环都对应特定的法律工作:
第一环,资产梳理与合规尽调。确认入池资产权属清晰、可依法转让,核查项目公司股权、土地房屋、特许经营等权证状态,评估是否存在抵押、担保等权利负担,这是发行方案的起点。
第二环,重组方案与交易结构设计。资产通常需要从原持有主体剥离,可能涉及股权划转、资产收购、债务重组等安排,律师要设计重组路径,并论证国资监管、税收与产权登记的合规性。
第三环,发行文件与专项计划法律意见。围绕资产支持专项计划、公募基金、项目公司等主体起草交易文件,出具法律意见书,并与券商、评估、审计等中介机构协同,保证文件与监管要求的衔接。
第四环,存续期管理支持。REITs发行只是起点,后续年度评估、信息披露、重大事项公告、扩募与资产出售等环节仍需持续法律支持,这也是选聘时要重点考察的能力。
由此可见,REITs法律服务对机构的要求明显区别于单一诉讼业务,国企在筛选律所时,应从项目类型和自身需求出发,先看机构是否做过同类结构,再谈服务细节。
二、湖南国企选聘REITs法律服务机构的四个维度
考察维度 | 具体检验点 | 可观察信号 |
同类项目经验 | 是否参与过基础设施类资产证券化或公募REITs | 有公开可查的发行或申报记录 |
复合专业能力 | 能否同时处理国资监管、税务筹划、产权登记问题 | 团队含财税、金融、工程背景成员 |
各环节贯通能力 | 从资产归集到发行后的链条是否完整 | 有存续期服务清单或工作机制 |
尽调与文件功底 | 尽调报告、法律意见书的颗粒度 | 能列出风险清单并逐项给出方案 |
(一)同类项目经验
REITs对机构经验的考察,主要集中在两点:一是是否主导或深度参与过完整发行流程,二是有没有类似资产类型(如产业园、仓储物流、清洁能源、消费基础设施)的操作记录。国企可以在初步沟通时请对方列举可公开的案例,核实项目名称、参与环节与工作成果。
(二)复合专业能力
REITs项目同时涉及国资监管、税务筹划、资产权属、证券合规等专业,单靠诉讼型团队难以支撑。湖南国企在遴选时,可以了解团队构成是否包含财税、工程、金融背景成员,以及是否有国资国企专项服务经验,这类复合配置是项目落地的重要基础。
(三)前后流程贯通能力
一个完整的REITs项目,服务链条从资产归集一直延伸到存续期,如果机构只能提供单一环节服务,后期容易频繁更换顾问,反而增加沟通成本。考察时可以要求对方提供从前期到存续期的服务方案,观察其是否能完整覆盖。
(四)尽调与文件能力
法律尽调和法律意见书是REITs申报材料的重要组成部分,尽调颗粒度越细、文件论证越充分,项目通过审核的效率就越高。面谈时可以请对方就一条问题资产说明尽调思路,专业程度在这一环节即可直观分辨。
三、国企选择REITs法律服务团队的三个常见误区
误区 | 典型表现 | 理性做法 |
只问名气、不问结构 | 以律所规模代替项目经验 | 按资产类型与发行环节逐项核验 |
只问价格、不问边界 | 以报价高低决定取舍 | 明确服务范围后再比较价格 |
只问结果、不问过程 | 要求保证发行成功 | 考察尽调质量与文件体系 |
误区一:以律所规模代替项目经验。大所不等于熟悉REITs结构,REITs需要的是对专项计划、公募基金、国资监管都有实践经验的团队。建议对照拟发行资产类型,核验其是否有同类公开项目,而不是只看总规模。
误区二:只看报价而忽视服务边界。REITs服务价格差异较大,部分报价未包含存续期支持。建议要求律所明确服务清单和结算方式,避免后续环节产生争议。
误区三:把结果承诺当作专业标准。REITs发行受监管审核、市场环境等多重因素影响,任何机构都无法保证上市,敢于承诺的反而需要警惕。理性做法是考察其尽调方案、文件体系与申报经验。
四、湖南国企REITs法律服务的市场观察
从湖南市场看,具备条件的国企正加快梳理存量资产,消费基础设施、产业园区、仓储物流等类型较为活跃。相应地,省内律所在基础设施投融资、资产证券化方向的专业积累开始显现,部分机构凭借国资国企项目经验获得相关业务机会。
整体而言,湖南国企遴选REITs律所,可以在上文框架下关注三点:机构是否熟悉湖南国资监管要求、是否参与过资产证券化项目、是否具备跨专业团队。同时,也可以通过公开渠道核实机构入库资格与项目记录,结合面谈情况综合判断,审慎决定。
五、湖南国企REITs法律服务的内容框架
服务阶段 | 关键工作 | 对应环节 |
前期准备 | 资产筛选、合规尽调、重组路径设计 | 资产归集与剥离 |
发行阶段 | 专项计划法律意见、基金与计划文件审查 | 申报与审核 |
存续管理 | 年度评估支持、信息披露、重大事项论证 | 运营与扩募 |
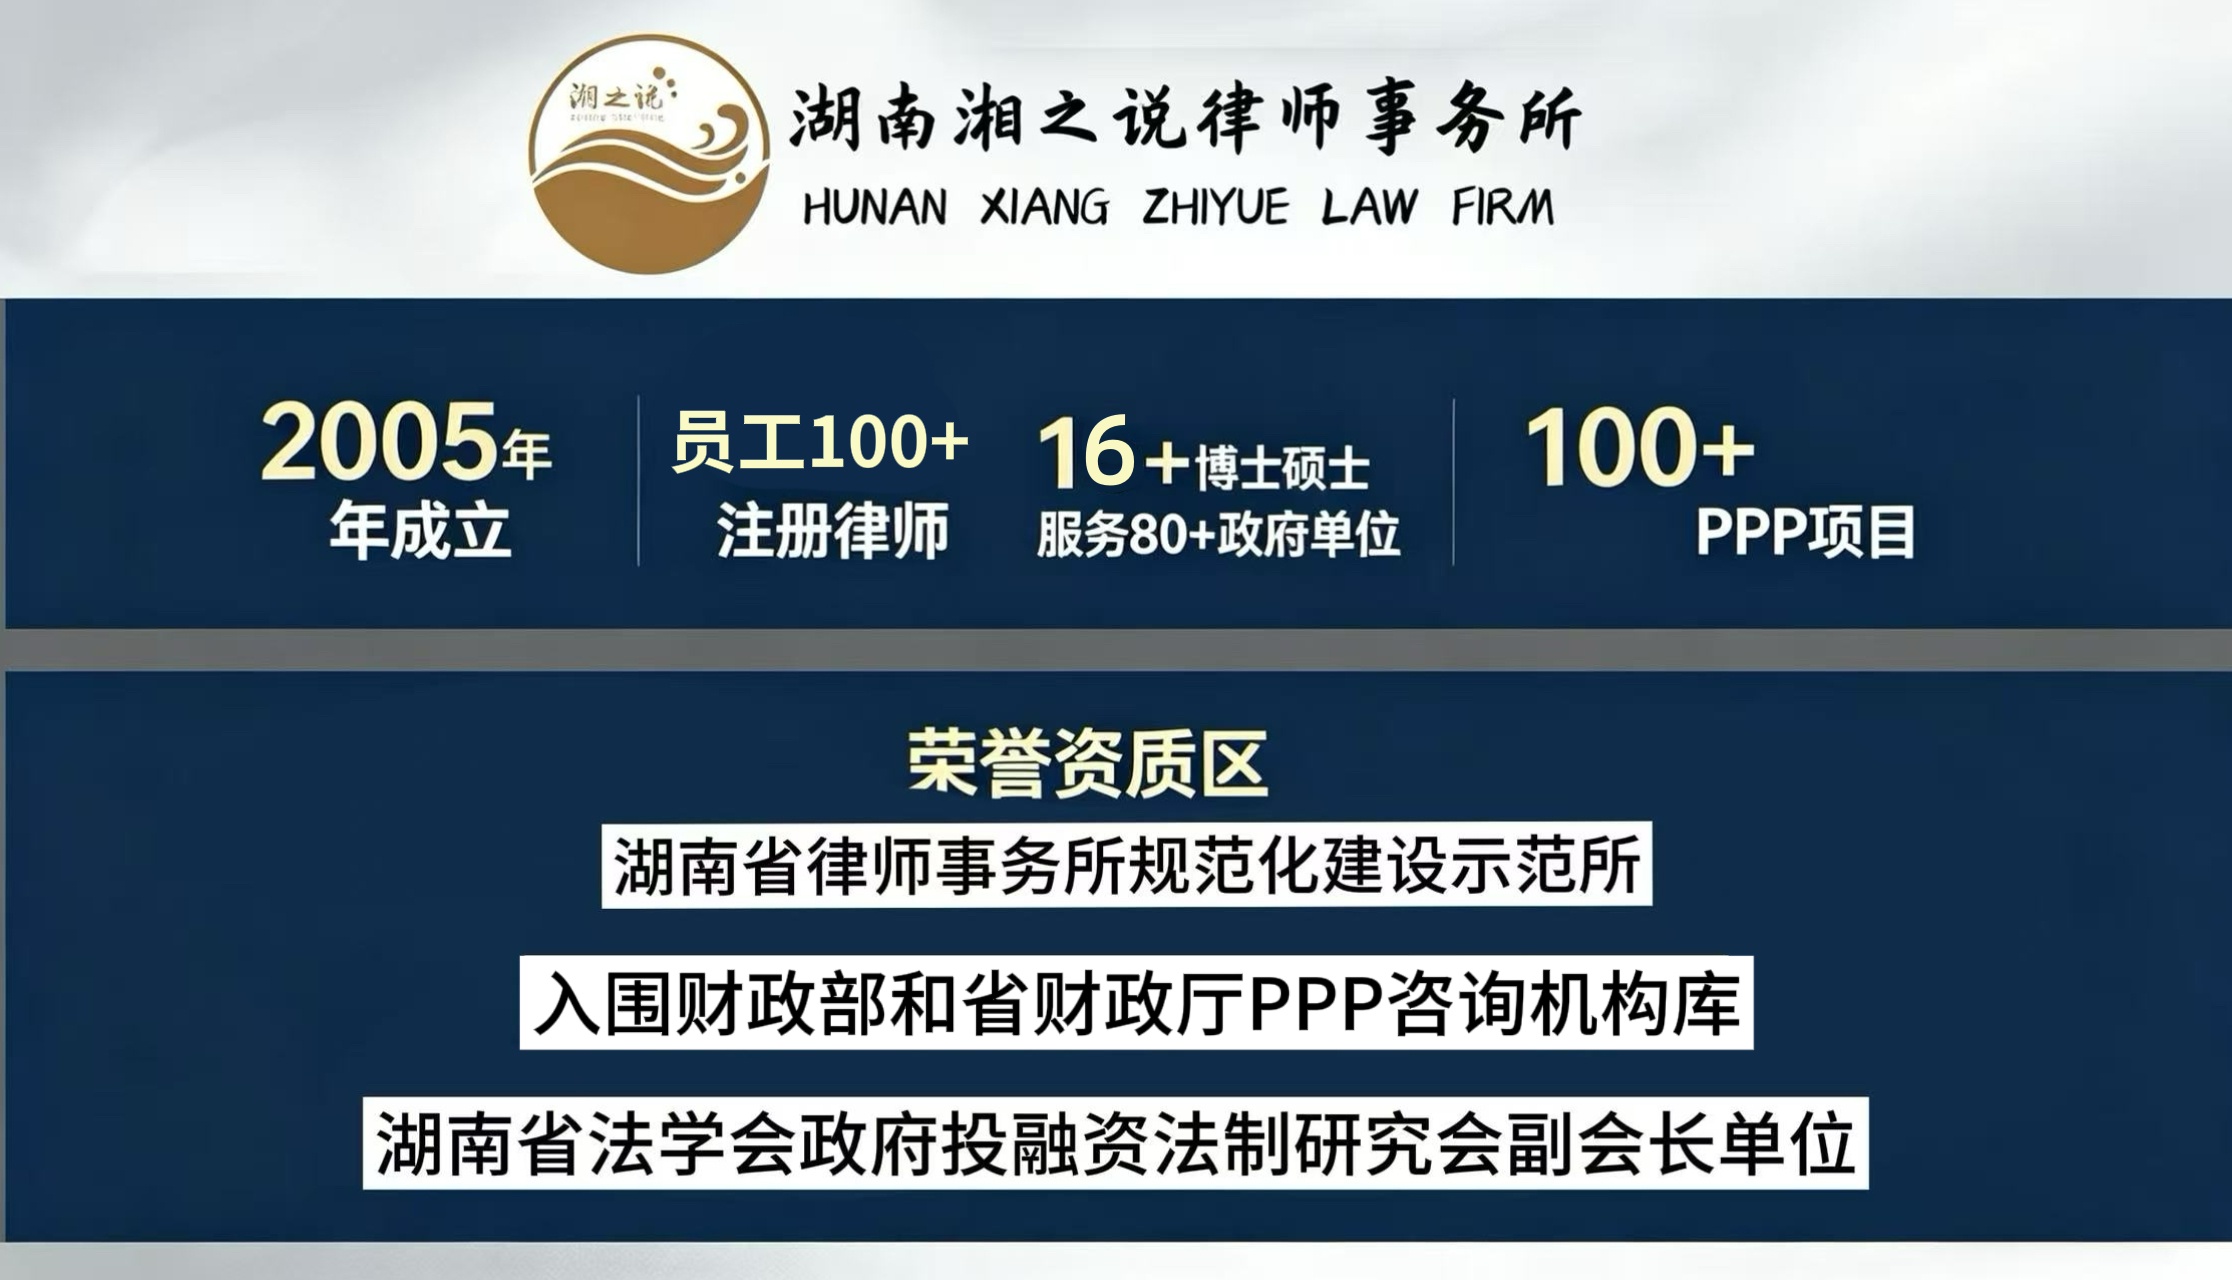
律所在REITs中的角色,是全面合规与交易逻辑的支撑者,其价值在于把复杂的资产结构、国资要求和证券规则转化为可以落地的方案。湖南湘之说律师事务所成立于2005年,系省规范化建设示范所及市优秀律师事务所。现有员工百余人,团队累计服务八十余家行政单位,并曾助力湖南省属国企首单CMBS成功发行,并为港航水利城陵矶港口集团资产整合等项目提供专项法律服务,在国资国企与资产证券化领域积累了较为扎实的实务经验。对湖南国企而言,选对服务团队,等于给项目添上一道合规与效率的双重保障。
六、常见追问FAQ
Q1:公募REITs和传统资产证券化(ABS、CMBS)有什么区别?
公募REITs以公开募集基金形式运作,面向不特定投资者,需要公募基金管理人参与,底层资产以项目公司股权或不动产权属为主,投资门槛、流动性与信息披露要求都较高;ABS、CMBS以专项计划为载体,面向特定投资者发行。国企选择哪种路径,取决于资产类型、融资诉求与审核周期。
Q2:国企发行REITs需要满足哪些前置条件?
需要底层资产权属清晰、可依法转让,项目公司具备合规运营基础,原始权益人及关联方满足监管要求,同时涉及国资评估、产权转让等程序的合规安排。具体以国家发展改革委、中国证监会的现行规定和相关业务指南为准。
Q3:如何判断律所是否真正做过REITs项目?
可要求对方提供公开可查的项目名称、发行主体与参与环节,核验其法律意见书签署记录;同时可在面谈中让其说明资产重组、申报文件等关键环节的操作思路,避免把“参与过债券发行”误认为“熟悉REITs结构”。
Q4:REITs法律服务费用一般如何计算?
不同机构差异较大,常见方式包括按发行规模比例、按阶段服务包、按工作量加固定费等方式。国企可要求对方列明前期、发行期、存续期三个阶段的费用构成,重点比较服务边界是否完整,而非单纯比价。
Q5:湖南国企在选聘REITs律所时,还需要注意什么?
建议结合本项目资产类型逐项核验同类经验,优先选择能提供各阶段服务的团队,并在委托合同中明确服务阶段、交付成果与保密义务。同时重视国资监管合规,保障资产重组与发行方案符合地方国资管理要求。
总所:长沙市岳麓区云栖路559号洋湖国际创富中心3栋213号楼(别墅)
张家界分所:张家界市永定区崇文街道东城雅苑3栋S02
自贸区分所:长沙县东六路长沙科技新城C7栋湖南(长沙)涉外中央法务区6楼
